
Холодний сезон як привід переглянути бюджет
Напередодні зими родини згадують не лише про теплий одяг, а й про домашню аптечку, запис до сімейного лікаря та планові обстеження, які зручно завершити до активного сезону застуд. Для домогосподарств із дітьми чи людьми з хронічними хворобами такі витрати регулярні, тож їх доцільно внести в бюджет заздалегідь, а не у вигляді разового великого платежу.
Логіка проста: коли потреба в ліках або обстеженні вже виникла, часу порівнювати ціни немає, і родина платить за поспіх. Якщо ж основні статті пораховані наперед, частину витрат можна розподілити на кілька місяців або покрити з накопичень. У ситуації, коли після підрахунків виявляється дефіцит, одним із можливих варіантів джерела коштів люди іноді розглядають гроші в кредит онлайн в компанії E-Groshi поряд з іншими способами закриття розриву, однак таке рішення має сенс лише після оцінки повної вартості боргу та реальної здатності його повернути.
Що віднести до пріоритетних витрат
Не всі медичні витрати однаково термінові. Щоб бюджет не розпливався, їх зручно поділити на три групи й профінансувати насамперед те, без чого стан здоров’я може помітно погіршитися.
- Постійне лікування хронічних станів. Регулярні препарати при гіпертонії, діабеті, астмі чи захворюваннях щитоподібної залози не можна переривати через сезонний брак коштів, тому їх закладають у бюджет першими.
- Планові обстеження з реальною метою. Це контрольні аналізи, які призначив лікар, або огляди, які вже час повторити за його рекомендацією. Обстеження «про всяк випадок» без клінічної потреби лише розпорошують кошти.
- Домашня аптечка на типові сезонні ситуації. Жарознижувальні, засоби для регідратації, антисептик, пластирі та препарати, які лікар рекомендував конкретній дитині чи дорослому раніше.
Окремо варто обговорити з сімейним лікарем питання сезонних щеплень, якщо вони доречні за віком і станом здоров’я членів родини. Це планова витрата, яку легко передбачити наперед, і рішення про неї краще ухвалювати після консультації, а не під впливом реклами.
Як порахувати потрібну суму
Надійний спосіб оцінити майбутні витрати — спертися на власні квитанції за попередні сезони та на актуальні призначення лікаря. Записати варто кожного члена сім’ї окремо: які препарати він приймає постійно, які обстеження вже призначені, скільки приблизно коштує повторний візит або аналіз у вашому місті.
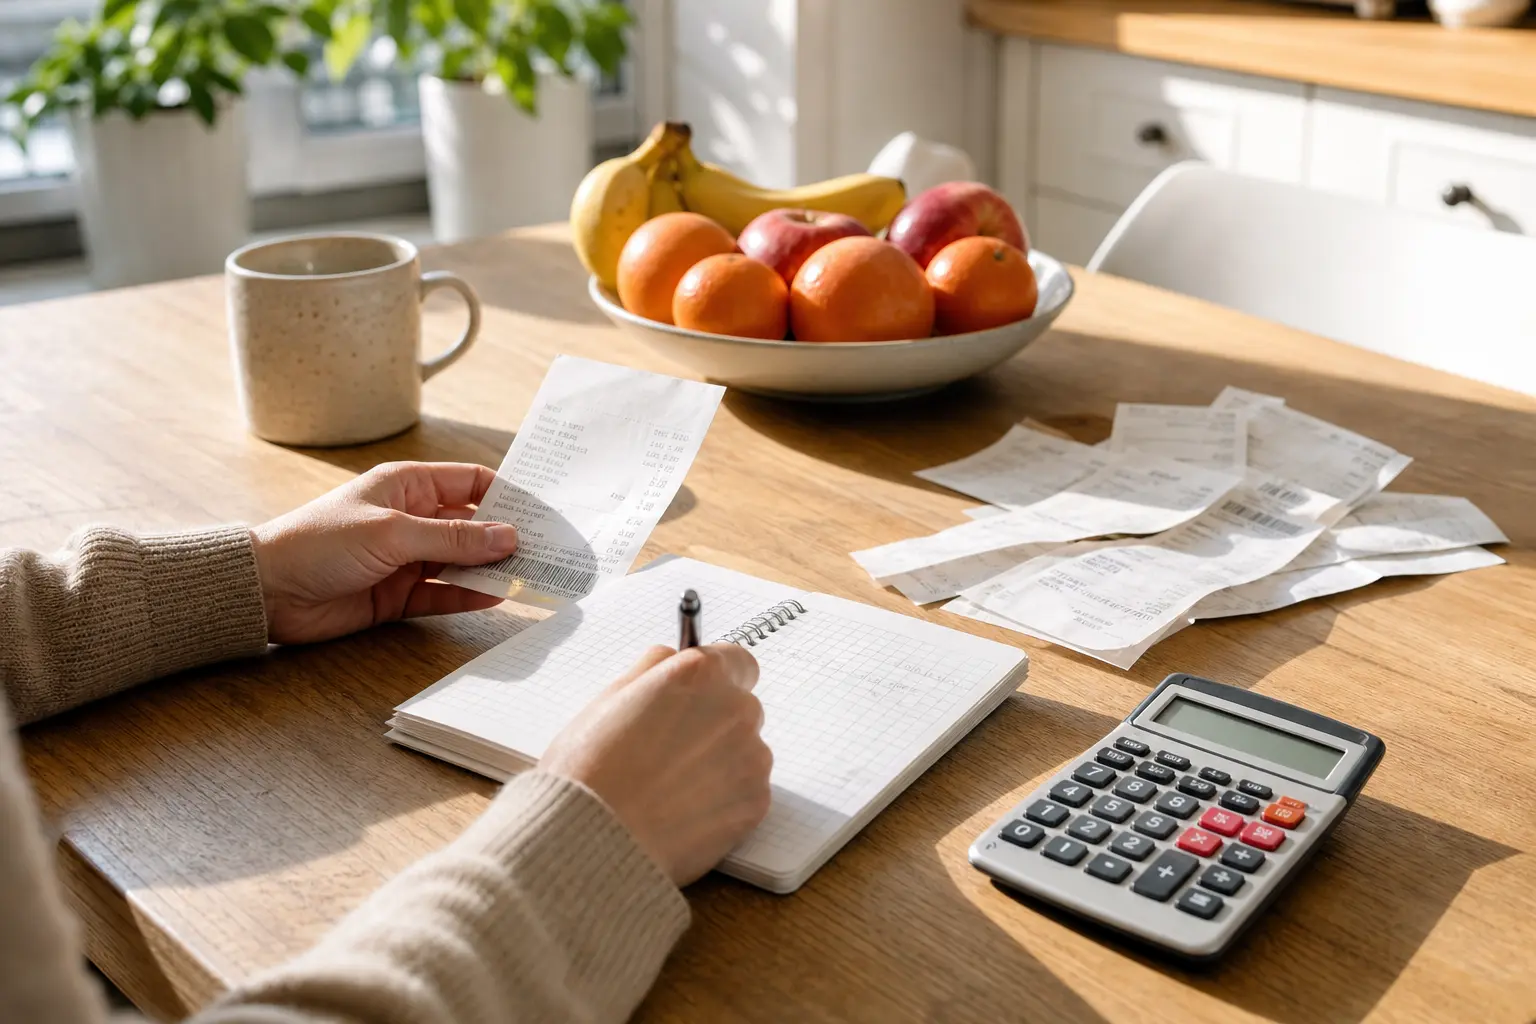
- Складіть перелік регулярних ліків з їхньою місячною ціною та помножте на кількість місяців холодного сезону.
- Додайте вже заплановані візити й аналізи — лише ті, які справді мають медичне обґрунтування.
- Порахуйте мінімальну аптечку для дому, перевіривши строки придатності того, що вже є.
- Закладіть резерв на непередбачені ситуації — разовий візит до лікаря чи ліки при раптовій застуді.
Сума резерву залежить від можливостей родини, але практичний орієнтир — кошти, яких вистачить принаймні на один незапланований курс лікування без продажу речей чи термінових боргів. Навіть невеликі регулярні відрахування, наприклад щомісяця протягом осені, помітно знижують навантаження в пік сезону.
Типові помилки при плануванні
Поширена помилка — закладати в бюджет лише ліки й забувати про діагностику, адже саме обстеження іноді становлять основну частину витрат. Друга — купувати «сезонні набори» препаратів без консультації: частина таких засобів не потрібна конкретній людині, а їхня вартість відчутна. Третя помилка — не перевіряти строки придатності: прострочені препарати доведеться замінити саме тоді, коли вони знадобляться.
Якщо власних коштів не вистачає
Дефіцит на медичні потреби закривають різними шляхами, і позика — лише один із них, причому не перший у черзі. Спершу варто перевірити, чи можна перенести нетермінові покупки, скористатися програмами відшкодування чи безоплатними послугами за направленням, а також чи є в аптеці більш доступні аналоги, які схвалить лікар.
Якщо ж розглядається кредитний варіант, твереза оцінка важливіша за швидкість. Слід порахувати повну вартість позики разом із відсотками та комісіями, зіставити щомісячний платіж із реальним доходом родини й упевнитися, що погашення не зірве оплату самого лікування наступних місяців. Брати борг «про запас» або на необов’язкові процедури — ризиковане рішення, якого краще уникати.
Короткий алгоритм для родини
Практичний порядок дій перед зимою виглядає так: спершу зафіксувати всі регулярні медичні потреби кожного члена сім’ї, далі відокремити термінове від того, що можна перенести, потім порахувати суму й сформувати резерв хоча б частково. Лише якщо після цього залишається розрив, який не закрити накопиченнями чи доступними програмами, є сенс спокійно порівняти фінансові варіанти — з повним розумінням їхньої вартості та власних можливостей повернення.


